10 novembre 2026
Établir une filiale en Suisse
Ouvrir une filiale en Suisse en Sàrl ou en SA : capital, documents, étapes, fiscalité et délai d'environ un mois. Nos agents peuvent agir par procuration.
Ouvrir une filiale en Suisse en 2026 est un moyen rapide et simple de développer votre entreprise. Une filiale suisse est une société de droit suisse détenue en tout ou partie par une société étrangère. Le fait que son capital soit contrôlé depuis l'étranger ne limite pas sa gestion : elle conclut ses propres contrats, recrute son personnel et peut émettre et céder des parts. Nos agents locaux peuvent se charger de son enregistrement.
| En bref | |
|---|---|
| Droit applicable (pays d'origine/pays d'accueil) | Pays d'accueil (droit suisse) |
Secteurs adaptés | La plupart des secteurs : négoce, industrie, informatique, santé, etc. |
| Capital social minimum (OUI/NON) | Oui, CHF 20 000 (Sàrl/GmbH) ou CHF 100 000 (SA/AG) |
| Délai de constitution (environ) | Environ 4 semaines |
| Direction (locale/étrangère) | Locale, au moins un dirigeant résidant en Suisse |
| Représentant légal obligatoire | Oui |
| Compte bancaire en Suisse | Oui |
| Indépendance vis-à-vis de la société mère | Totale |
| Responsabilité de la société mère | Limitée au capital investi dans la filiale |
| Impôt sur le bénéfice | 8,5 % au niveau fédéral (environ 7,8 % effectif), plus les impôts cantonaux et communaux ; environ 11,9 % à 20,5 % au total |
| Recrutement de personnel local (OUI/NON) | Oui |
| Documents à fournir par la société mère | – statuts ; – informations sur la société étrangère ; – justificatif de l'adresse légale ; – justificatif du compte bancaire en Suisse ; – attestation de dépôt du capital social. |
Comptes annuels | Règles comptables suisses ; l'assemblée générale approuve les comptes dans les 6 mois suivant la clôture de l'exercice (les comptes sont joints à la déclaration d'impôt et ne sont pas publiés) |
Déplacement nécessaire pour la constitution (OUI/NON) | Certaines formalités peuvent exiger la présence d'un représentant de la société étrangère |
| Accès aux conventions de double imposition (OUI/NON) | Oui, la filiale a accès aux plus de 100 conventions conclues par la Suisse |
| Autorisations spéciales (OUI/NON) | Oui pour les télécommunications, la banque, l'assurance, l'investissement, etc. |
| Adresse légale en Suisse obligatoire (OUI/NON) | Oui, la filiale doit avoir une adresse légale en Suisse |
| Activités autorisées par rapport à la société mère | Les mêmes activités que la société étrangère, mais aussi d'autres |
| Détachement de salariés (OUI/NON) | Oui, des salariés peuvent être transférés depuis le pays de la société mère |
| Avantages d'une filiale suisse | – indépendance totale vis-à-vis de la société mère ; – meilleure adaptation au marché local ; – mêmes avantages que les sociétés suisses. |
| Accompagnement à la constitution (OUI/NON) | Oui, nous pouvons constituer votre filiale en Suisse. |
Quelles sont les caractéristiques d'une filiale suisse ?
- Sur le plan juridique, la filiale est une société indépendante : elle est donc traitée comme une société suisse.
- Elle peut exercer les mêmes activités que la société mère, mais aussi d'autres, ce qui permet de mieux s'adapter au marché suisse.
- Elle peut détenir des actifs, y compris des biens immobiliers en Suisse.
- Elle doit avoir son propre compte bancaire auprès d'une banque suisse.
- Sur le plan fiscal, elle est imposée en Suisse sur son revenu mondial.
Dans la pratique, la filiale est souvent préférée à la succursale, car les entreprises suisses concluent plus volontiers des contrats avec une société constituée localement. La succursale, elle, n'a pas de personnalité juridique propre et dépend de sa société mère étrangère.
Sous quelle forme juridique enregistrer une filiale en Suisse ?
La filiale prend la forme d'une société à responsabilité limitée (Sàrl/GmbH) ou d'une société anonyme (SA/AG). Aucune licence particulière n'est requise pour cette forme en tant que telle, mais l'inscription au registre du commerce est obligatoire.
- La Sàrl (GmbH) peut être constituée par un seul associé, qui dépose au minimum CHF 20 000 sur un compte bancaire suisse. La responsabilité est limitée à l'apport et le capital requis est plus faible que pour une SA : c'est la forme la plus utilisée pour les filiales.
- La SA (AG) peut aussi être fondée par un seul actionnaire, avec un capital minimum de CHF 100 000, dont au moins 50 % doit être libéré avant l'inscription. Depuis 2023, les statuts peuvent prévoir une marge de fluctuation du capital (jusqu'à ±50 %, pour 5 ans au maximum).
Dans les deux cas, au moins une personne habilitée à représenter la société doit résider en Suisse ; nous proposons un service de dirigeant résident si nécessaire.
Notre équipe de consultants en création de sociétés en Suisse vous invite à regarder la vidéo suivante sur la filiale suisse :
Quelles sont les étapes pour ouvrir une filiale en Suisse ?
- obtenir une adresse en Suisse (un bureau virtuel est une bonne solution pour commencer) ;
- rédiger les statuts de la filiale ;
- ouvrir un compte bancaire auprès d'un établissement suisse, y déposer le capital social et obtenir l'attestation de la banque ;
- faire authentifier les statuts et la décision de fondation par un notaire ;
- inscrire la filiale au registre du commerce du canton, puis aux impôts et, si nécessaire, à la TVA ;
- demander les autorisations nécessaires à l'activité choisie.
L'inscription au registre du commerce prend environ 7 jours et aboutit à la délivrance de l'extrait d'inscription. Le droit de timbre d'émission (1 %, dû uniquement sur les apports dépassant CHF 1 million) est versé à l'Administration fédérale des contributions. Si la filiale emploie du personnel, elle doit ensuite affilier ses salariés aux assurances sociales.
Nos agents peuvent vous guider pas à pas ou mener la procédure pour vous grâce à une procuration.
Quels documents faut-il pour constituer une filiale en Suisse ?
- les statuts de la filiale ;
- l'extrait du registre du commerce de la société mère (traduit en allemand, en français ou en italien s'il a été délivré dans une autre langue) ;
- un relevé bancaire attestant le dépôt du capital social ;
- la décision des fondateurs approuvant la création de la filiale, établie par acte authentique ;
- la déclaration d'acceptation des membres du conseil d'administration (ou des gérants) et de l'organe de révision ;
- pour une SA, le procès-verbal de la séance du conseil d'administration qui fixe sa composition.
À noter : nous représentons nos clients lors de l'enregistrement de la société en Suisse, si bien que vous n'avez pas à vous déplacer avant l'ouverture du compte bancaire.
Combien de temps faut-il pour enregistrer une filiale en Suisse en 2026 ?
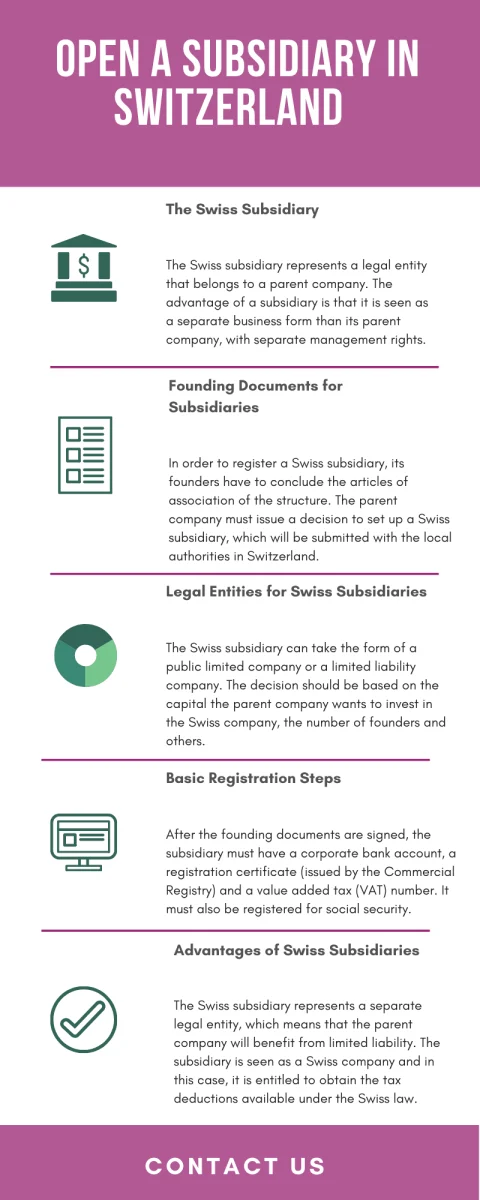
Environ un mois. Voici également une infographie sur cette forme d'implantation :
Une filiale suisse a-t-elle besoin d'autorisations ?
Si vous investissez en Suisse en 2026 en y ouvrant une filiale, celle-ci a besoin des mêmes autorisations sectorielles que n'importe quelle société suisse, par exemple une autorisation de la FINMA pour les activités financières ou une autorisation dans les télécommunications.
Comment une filiale suisse est-elle imposée ?
Résidente fiscale en Suisse, la filiale y paie l'impôt sur ses bénéfices. Elle est notamment soumise :
- à l'impôt sur le bénéfice, prélevé aux niveaux fédéral, cantonal et communal : le taux global dépend donc du canton d'implantation (voir les cantons suisses les moins imposés) ;
- à l'impôt sur le capital, dont le taux varie selon le canton ;
- à l'impôt anticipé, prélevé sur les dividendes et les intérêts ;
- au droit de timbre d'émission (1 % sur les apports dépassant CHF 1 million) ;
- à la TVA, selon les biens ou services vendus sur le marché suisse (taux normal de 8,1 %).
Le vaste réseau de conventions de double imposition de la Suisse est un atout pour les filiales : il réduit, voire supprime dans la plupart des cas, l'impôt anticipé sur les dividendes, les intérêts et les redevances versés à une société mère située dans un pays signataire.
Quelles sont les obligations comptables d'une filiale suisse ?
Entité indépendante, la filiale applique les normes comptables suisses et produit les mêmes documents financiers que les sociétés locales. Elle tient chaque année une assemblée générale des associés ou actionnaires, qui approuve les comptes ; un mois après l'assemblée générale, elle dépose sa déclaration annuelle auprès de l'administration fiscale.
Les filiales sont soumises aux mêmes règles de révision que les sociétés suisses. En principe, les comptes font l'objet d'un contrôle restreint par un réviseur agréé, auquel la société peut renoncer (opting-out) si elle compte au plus 10 emplois à plein temps. Le contrôle ordinaire est obligatoire dans certains cas, notamment lorsque la société est cotée en bourse ou dépasse deux des trois seuils suivants : 250 emplois à plein temps, CHF 20 millions de total du bilan et CHF 40 millions de chiffre d'affaires. Notre comptable en Suisse peut prendre en charge la comptabilité de votre filiale.
Notre service fait partie d'un réseau juridique international spécialisé dans la création de sociétés, avec de nombreux partenaires en Europe. Si vous souhaitez aussi vous implanter en Europe centrale, nous recommandons une équipe expérimentée d'agents de création de sociétés en Pologne.
Pour un accompagnement complet dans la création de votre filiale en Suisse, contactez notre équipe de spécialistes.